親が亡くなり、実家を相続することになった。
何から手を付ければよいのか、いつまでに何を済ませる必要があるのか、分からないまま時間だけが過ぎていないでしょうか。
実家の相続で最初にすることは、遺言書の有無と相続人・財産を確認し、「誰が実家を継ぐか」を決めることです。
そのうえで、相続登記と税金の手続きを期限内に進めます。
期限があるのは、相続放棄(3か月以内)・相続税の申告(10か月以内)・相続登記(3年以内)の3つです。
住む人がいない実家は、名義を移したあとに「持ち続けるか、手放すか」も決める必要があります。

株式会社AlbaLink(アルバリンク)
空き家や共有持分、再建築不可物件、事故物件、ゴミ屋敷など、売れにくい不動産の買取を専門とする不動産会社。
豊富な実務知見をもとに、当記事の監修・作成協力を行っています。
- 東証グロース上場企業
- 年間相談件数25,000件超(2025年実績)
- 全国の不動産に対応
実家を相続したら最初にやることと期限
実家の相続は、「確認する」「決める」「届け出る」の順に進みます。
やることと期限を一覧にすると、次のとおりです。
| やること | 期限 | 窓口・相談先 |
|---|---|---|
| 遺言書の有無を確認する | できるだけ早く | 自宅、公証役場、法務局 |
| 相続人と相続財産を調べる | 3か月以内が目安 | 市区町村役場、金融機関、法務局 |
| 相続放棄・限定承認を判断する | 相続の開始を知った時から3か月以内 | 家庭裁判所 |
| 準確定申告をする(必要な場合) | 相続の開始を知った日の翌日から4か月以内 | 税務署 |
| 遺産分割協議で実家を継ぐ人を決める | 法律上の期限なし(相続税の申告までが目安) | 相続人全員 |
| 相続税を申告・納付する(必要な場合) | 相続の開始を知った日の翌日から10か月以内 | 税務署 |
| 相続登記で名義を変更する | 取得を知った日から3年以内 | 法務局 |
相続税の申告と準確定申告は、該当する人だけが行う手続きです。
一方、相続登記はすべての人に関係します。
最初に決めるのは相続するか・誰が継ぐか・どう使うかの3つ
実家の相続では、手続きの前に3つのことを決めます。
- 相続するか、放棄するか:借金や維持の負担が大きい場合は、3か月以内に相続放棄を判断する
- 誰が実家を継ぐか:遺言書がなければ、相続人全員の話し合いで決める
- 実家をどう使うか:住む、貸す、売るなどの方針を決める
3つ目の「どう使うか」は、誰が継ぐかを決める材料にもなります。
住みたい人がいるのか、全員が売却を望んでいるのかで、分け方が変わるためです。
「とりあえず名義だけ移して、あとで考える」と先送りすると、誰も使わない実家の税金と管理の負担が続きます。
期限があるのは相続放棄・相続税の申告・相続登記の3つ
実家の相続で期限を過ぎると不利益が生じるのは、主に次の3つです。
相続放棄は、自分のために相続が始まったことを知った時から3か月以内に家庭裁判所へ申述します。
相続税の申告と納付は、相続の開始を知った日の翌日から10か月以内です。
相続登記は、相続で不動産を取得したことを知った日から3年以内に申請します。
相続登記は2024年4月1日から義務になり、正当な理由なく申請しないと10万円以下の過料の対象になります。
2024年4月1日より前に相続した実家も対象で、この場合の期限は2027年3月31日です。
3か月・10か月・3年の3つを、亡くなった日から数えてカレンダーに書き込んでおくと、手続きの漏れを防げます。
出典:裁判所「相続の放棄の申述」
出典:国税庁「No.4205 相続税の申告と納税」
出典:国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」
出典:法務省「相続登記の申請義務化について」
実家を相続する手続きの流れ
実家を相続する手続きは、遺言書の確認から相続登記・相続税の申告まで、6つの段階で進みます。
順番を飛ばすと後からやり直しになるため、全体の流れを先につかんでおきましょう。
遺言書があれば、原則としてその内容に従って財産を引き継ぎます。
戸籍で相続人を確定し、不動産・預貯金・借金などの財産を一覧にします。
負債が多い場合は、3か月以内に相続放棄や限定承認を検討します。
遺言書がなければ相続人全員で話し合い、合意内容を協議書にまとめます。
不動産の所在地を管轄する法務局へ申請します。
遺産の総額が基礎控除を超える場合に、10か月以内に行います。
遺言書の有無を確認する
最初に確認するのは遺言書です。
遺言書の有無で、その後の進め方が大きく変わります。
遺言書があれば原則その内容に従って分け、なければ相続人全員で話し合って分けます。
遺言書は、自宅の金庫や仏壇まわり、貸金庫などを探すほか、公正証書遺言なら公証役場で有無を検索できます。
法務局の自筆証書遺言書保管制度を使っていれば、法務局で確認できます。
自宅などで見つかった封のある自筆の遺言書は、その場で開封してはいけません。
家庭裁判所での「検認」を経る前に開封すると、過料が科される場合があります。
公正証書遺言と、法務局の保管制度を利用した遺言書は検認が不要です。
出典:裁判所「遺言書の検認」
出典:法務省「自筆証書遺言書保管制度」
相続人と相続財産を調べて全体像をつかむ
次に、「誰が相続人か」と「何が相続財産か」を確定させます。
ここが曖昧なまま協議に進むと、後から相続人が判明したり財産が抜けていたりして、やり直しになります。
相続人を確定するには、亡くなった方の出生から死亡までの戸籍謄本を取り寄せます。
前婚の子や認知した子がいると相続人が増えるため、戸籍をさかのぼって漏れなく洗い出すことが重要です。
財産は、家や土地のほか、預貯金、株式や投資信託、生命保険金、借入金、未払いの税金まで確認します。
不動産の評価額は、毎年届く固定資産税の納税通知書や、市区町村で取得できる固定資産評価証明書で把握できます。
プラスとマイナスを並べた一覧ができて初めて、相続税がかかりそうか、相続放棄を考えるべきかを判断できます。
借金や維持の負担が大きいなら3か月以内に相続放棄を判断する
家の価値より、負債や将来の維持費の負担が大きい場合は、相続放棄も選択肢になります。
ただし、相続放棄をすると、家だけでなく預貯金などのプラスの財産もすべて引き継げなくなります。
「家だけを放棄して、預貯金は受け取る」という選び方はできません。
期限は、自分のために相続が始まったことを知った時から3か月以内で、家庭裁判所へ申述します。
財産の調査が間に合わないときは、家庭裁判所に期間の伸長を申し立てる方法があります。
財産と負債の全体像が見えない段階では、早めに弁護士や司法書士へ相談するのが安全です。
相続放棄をしても、放棄の時に家を現に占有していた人は、ほかの相続人や相続財産清算人に引き渡すまで、その家を保存する義務を負います。
放棄すれば家と完全に無関係になれる、とは限りません。
出典:裁判所「相続の放棄の申述」
出典:e-Gov法令検索「民法」
遺産分割協議で実家を継ぐ人を決める
遺言書がない場合は、相続人全員で「誰が何を相続するか」を話し合って決めます。
これを遺産分割協議といいます。
実家のように分けにくい財産は、この協議で誰が引き継ぐかを決めるのが最大のポイントです。
話し合いがまとまったら、合意内容を遺産分割協議書にまとめ、相続人全員が署名し、実印を押します。
この書類は、相続登記や預貯金の解約で必要になります。
遺産分割協議に法律上の期限はありません。
ただし、相続税の申告期限までに分け方が決まらないと、小規模宅地等の特例などを使えないまま申告することになります。
相続税がかかりそうな場合は、10か月以内にまとめることを目標にしましょう。
分け方の種類は、兄弟で実家を相続するときの分け方で説明します。
相続登記で実家の名義を変更する
実家を継ぐ人が決まったら、その人の名義に変更する「相続登記」を行います。
申請先は、不動産の所在地を管轄する法務局です。
期限は、相続で不動産を取得したことを知った日から3年以内です。
遺産分割で取得した場合は、遺産分割が成立した日から3年以内に、その内容に沿った登記を申請します。
名義が亡くなった方のままでは、売ることも担保に入れることもできません。
- 亡くなった方の出生から死亡までの戸籍謄本
- 相続人全員の戸籍謄本
- 不動産を取得する人の住民票
- 遺産分割協議書と、相続人全員の印鑑証明書
- 固定資産評価証明書
話し合いが長引いて3年に間に合わないときは、「相続人申告登記」を利用できます。
自分が相続人であることを法務局に申し出る手続きで、これにより申請義務を果たしたものとみなされます。
ただし名義が変わるわけではないため、売却するには、あらためて正式な相続登記が必要です。
出典:法務省「相続登記の申請義務化について」
出典:法務省「相続人申告登記について」
相続登記は自分でもできるが、相続人が多いなら司法書士に任せる
相続登記は、自分で法務局に申請できます。
自分で行えば、かかる費用は登録免許税と書類の取得費だけです。
相続人が配偶者と子だけで、遺産分割の内容がはっきりしている場合は、自分で進める人もいます。
一方、戸籍を何通もさかのぼる必要がある場合や、相続人が多い場合は、書類の収集だけで数週間かかることがあります。
司法書士に依頼する場合の報酬は、数万円から10万円程度が目安です。
相続人が多い、実家が遠方にある、平日に役所へ行けないといった場合は、司法書士に任せたほうが早く確実です。
遺産が基礎控除を超えるなら相続税を申告・納付する
相続税の申告と納付は、遺産の総額が基礎控除額を超える場合に必要です。
期限は、相続の開始を知った日の翌日から10か月以内です。
たとえば1月6日に亡くなった場合は、その年の11月6日が申告期限になります。
申告先は、亡くなった方の住所地を管轄する税務署です。
亡くなった方に確定申告が必要な所得があった場合は、相続人が4か月以内に準確定申告も行います。
相続税がかかるかどうかは、次の章の早見表で確認できます。
出典:国税庁「No.4205 相続税の申告と納税」
出典:国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」
兄弟で実家を相続するときの3つの分け方
実家は現金のように等分できないため、兄弟で相続するときにもっとも揉めやすい財産です。
分け方は、代償分割・換価分割・共有分割の3つです。
| 分け方 | 内容 | 向いている場合 | 注意点 |
|---|---|---|---|
| 代償分割 | 一人が実家を取得し、ほかの相続人に現金(代償金)を支払う | 住み続けたい相続人がいる | 取得する人に支払う資金が必要 |
| 換価分割 | 実家を売却し、代金を相続人で分ける | 誰も住む予定がない | 売却に時間がかかる。譲渡所得税がかかる場合がある |
| 共有分割 | 実家を相続人の共有名義にする | 当面の合意ができない | 売却や賃貸に全員の同意が必要になる |
住み続けたい相続人がいるなら代償分割
代償分割は、一人が実家を取得し、ほかの相続人にその取り分に見合う現金を支払う方法です。
親と同居していた子がそのまま住み続ける場合などに向いています。
名義が一人になるため、あとで売る・建て替えるといった判断を単独でできます。
課題は、代償金を用意できるかどうかです。
評価額が2,000万円で相続人が子2人なら、取得する側は1,000万円を支払う計算になります。
預貯金で払えない場合は、相続した預貯金を充てる、分割で支払う合意をするなどの方法を話し合います。
家をいくらと評価するかでも意見が分かれやすいため、不動産会社の査定を取り、金額の根拠をそろえておくと話し合いが進みます。
誰も住まないなら換価分割
換価分割は、実家を売却して現金に換え、相続人で分ける方法です。
誰も住む予定がなく、全員が現金での取得を望むなら、もっとも公平に分けられます。
1円単位で分けられるため、評価額をめぐる争いも起きにくくなります。
売却の手続きは、相続人の一人が代表して名義人になり、売却後に代金を分ける形が一般的です。
この場合は、遺産分割協議書に「売却して代金を分けるための登記である」ことを明記します。
記載がないと、代金を分けたときに贈与と受け取られるおそれがあるためです。
売却で利益が出ると譲渡所得税がかかるため、手取りは税金と諸費用を引いた金額で考えます。
共有名義は将来の売却や相続で動かせなくなりやすい
共有分割は、実家を相続人全員の共有名義にする方法です。
法定相続分どおりに登記すればよいため、いちばん簡単に見えます。
しかし、共有名義の家は、売却にも建て替えにも共有者全員の同意が必要です。
一人でも反対すると、家を動かせなくなります。
さらに、共有者の誰かが亡くなると、その持分が配偶者や子に引き継がれ、話し合う相手が増えていきます。
「とりあえず共有」は問題の先送りになりやすいため、できるだけ代償分割か換価分割で決めるのが安全です。
すでに共有名義になっている場合の解消方法は、次の記事で解説しています。
法定相続分に長男・次男の差はない
「実家は長男が継ぐもの」と考える家庭もありますが、法律上、子の相続分に生まれた順や性別による差はありません。
相続人が配偶者と子の場合、法定相続分は配偶者が2分の1、子が全員で2分の1です。
子が2人なら、それぞれ4分の1ずつになります。
配偶者がすでに亡くなっていて相続人が子だけの場合は、子が均等に分けます。
法定相続分は、話し合いの目安となる割合です。
相続人全員が合意すれば、長男が実家を継ぎ、ほかの兄弟が預貯金を受け取るといった分け方もできます。
出典:国税庁「No.4132 相続人の範囲と法定相続分」
出典:e-Gov法令検索「民法」
実家の相続でかかる税金と使える特例
実家の相続に関係する税金は、相続するとき・持ち続けるとき・売るときの3つの場面でかかります。
| 場面 | 税金 | かかる条件・目安 |
|---|---|---|
| 相続するとき | 相続税 | 遺産の総額が基礎控除を超えた場合 |
| 相続するとき | 登録免許税 | 相続登記のとき。固定資産税評価額の0.4% |
| 持ち続けるとき | 固定資産税・都市計画税 | 毎年。標準税率は1.4%と上限0.3% |
| 売るとき | 譲渡所得税 | 売却で利益が出た場合 |
特例を使えるかどうかで、納める額が数百万円単位で変わることもあります。
相続税がかかるのは遺産が基礎控除を超えた場合だけ
相続税は、すべての相続でかかるわけではありません。
遺産の総額が「基礎控除額」を超えた場合にだけかかり、超えなければ申告も納税も不要です。
基礎控除額は、3,000万円+600万円×法定相続人の数で計算します。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
不動産の評価額に預貯金や有価証券を足し、借金や葬儀費用を引いた金額が、この基礎控除額を超えるかどうかで判断します。
たとえば、遺産の総額が6,000万円で、相続人が子2人の場合を考えます。
基礎控除額は4,200万円なので、課税の対象になるのは差し引き1,800万円です。
これを法定相続分で分けると1人900万円で、税率10%をかけた90万円が1人分の税額になります。
この例では、相続税の総額は180万円です。
実際の税額は、だれがどれだけ取得するかや、次の項から説明する特例の適用で変わります。
出典:国税庁「No.4152 相続税の計算」
出典:国税庁「No.4155 相続税の税率」
相続登記には登録免許税がかかる
名義を変更する相続登記では、登録免許税がかかります。
税額は、固定資産税評価額×0.4%です。
たとえば評価額が土地・建物あわせて2,000万円なら、2,000万円×0.4%=8万円です。
評価額は、固定資産税の納税通知書や固定資産評価証明書で確認できます。
司法書士に依頼する場合は、これに報酬が加わります。
持ち続ける間は固定資産税と都市計画税が毎年かかる
家を持ち続ける限り、毎年、固定資産税がかかります。
市街化区域内にある場合は、あわせて都市計画税もかかります。
住宅が建っている土地には「住宅用地の特例」があり、200㎡までの部分は固定資産税の課税標準が6分の1に軽減されています。
建物を解体して更地にすると、この特例が外れ、土地の固定資産税が上がります。
古い家を壊して土地として売る場合は、売れるまでの税負担が増えることを見込んでおく必要があります。
住む予定も貸す予定もないまま持ち続けると、使わない家のために税金を払い続けることになります。
小規模宅地等の特例で土地の評価額を最大80%下げられる
小規模宅地等の特例は、自宅の土地の評価額を最大80%減額できる制度です。
対象になるのは、主に次のいずれかに当てはまる人がその土地を取得する場合です。
- 亡くなった方の配偶者が相続する
- 亡くなった方と同居していた親族が相続し、申告期限まで住み続けて所有する
- 配偶者も同居の親族もいない場合に、持ち家のない別居の親族が相続する(いわゆる「家なき子特例」)
適用されると、330㎡までの部分について評価額が80%減額されます。
評価額3,000万円の土地なら、600万円として計算できます。
この特例を使うには、相続税の申告が必要です。
特例を使った結果、税額がゼロになる場合でも、申告は省略できません。
要件が細かいため、使えそうな場合は申告前に税理士へ確認しましょう。
空き家になった実家を売るなら3,000万円特別控除を確認する
相続した実家が空き家になり、それを売却する場合には、売却の利益から最大3,000万円を控除できる特例があります。
対象は、1981年(昭和56年)5月31日以前に建てられた戸建てで、亡くなった方が一人で住んでいた家です。
耐震基準を満たす状態にして売るか、建物を取り壊して土地を売ることが条件になります。
2024年以後の売却では、買主が売却の翌年2月15日までに耐震改修や取壊しを行う場合も対象になりました。
期限は、相続の開始から3年を経過する日の属する年の12月31日までです。
制度そのものの適用期限は2027年12月31日までとされています。
売却代金が1億円以下であること、相続人が3人以上の場合は1人あたりの上限が2,000万円になることにも注意が必要です。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
相続税を納めた人は取得費加算の特例を使える
取得費加算の特例は、相続税を納めた人が、相続した実家を売却するときに使える制度です。
納めた相続税の一部を「取得費」に加算でき、その分だけ売却の利益が小さくなり、譲渡所得税が軽くなります。
期限は、相続税の申告期限の翌日以後3年を経過する日までの売却です。
相続の開始から数えると、およそ3年10か月以内になります。
空き家の3,000万円特別控除とは、どちらか一方しか選べません。
両方の要件に当てはまりそうな場合は、どちらが有利かを税理士に試算してもらいましょう。
出典:国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
配偶者が相続する場合は税額軽減で相続税がかからないことが多い
配偶者の税額軽減は、亡くなった方の配偶者が取得する財産について、相続税を軽くする制度です。
配偶者が取得した遺産のうち、1億6,000万円または配偶者の法定相続分相当額の、どちらか多い金額までは相続税がかかりません。
父が亡くなり、母が実家を相続する場合は、この制度で相続税がかからないケースが多くあります。
ただし、母が多くの財産を相続すると、次に母が亡くなったときの相続(二次相続)で、子の税負担が重くなる場合があります。
目先の税額だけで決めず、二次相続まで見据えて、誰が何を相続するかを考えることが大切です。
相続した実家をどうする?5つの選択肢
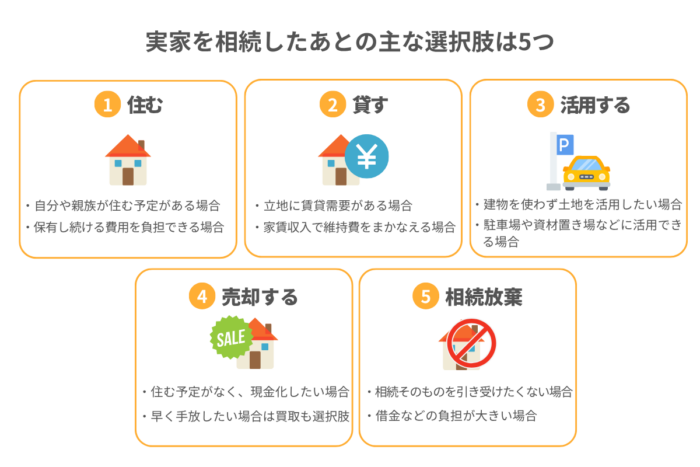
相続した実家の選択肢は、「住む・貸す・土地として活用する・売る・相続放棄する」の5つです。
どれが合うかは、実家の立地や状態、相続人それぞれの事情で変わります。
| 選択肢 | 向いている場合 | 先に確認すること |
|---|---|---|
| 住む | 自分や親族が住む予定がある | 年間の維持費と修繕費を負担できるか |
| 貸す | 賃貸の需要がある地域にある | リフォーム費用を家賃で回収できるか |
| 土地として活用する | 建物は古いが、駐車場などの需要がある | 解体・造成の費用と、更地にしたあとの税負担 |
| 売る | 住む人も使う予定もない | 仲介で買い手が見つかりそうか、買取が向くか |
| 相続放棄する | 負債や維持の負担が財産を上回る | 3か月の期限と、ほかの財産も手放すこと |
住む人がいるなら維持費を確かめて持ち続ける
相続した実家に自分や親族が住む予定があるなら、無理に売らず、持ち続ける選択が有力です。
判断の軸は、「実際に住む人がいるか」と「維持にかかる費用を負担できるか」の2つです。
維持費には、固定資産税・都市計画税、火災保険料、定期的な修繕費があり、遠方なら通うための交通費もかかります。
古い実家は、住み始めてからシロアリや雨漏りが見つかり、急な修繕費が必要になることもあります。
「いつかは住むかも」という曖昧な状態のままだと、その間も維持費がかかり続けます。
住む時期が決まっていない場合は、貸す・売るという選択肢も並べて考えておきましょう。
貸す・土地として活用するなら初期費用を回収できるかで決める
住む予定がなくても、賃貸の需要がある地域なら、貸して家賃収入を得る方法があります。
判断の軸は、「家賃から経費を引いた手残りが、安定して残るか」です。
築年数の古い実家を貸す場合は、入居者を募集する前に、水回りの交換や内装のリフォームがほぼ必要になります。
水回り一式の交換だけでも150万~250万円、間取りの変更を伴う工事では500万円以上かかることも珍しくありません。
建物が古くて貸せない場合は、解体して月極駐車場や資材置き場として使う方法もあります。
木造戸建ての解体費は坪5万~7万円が目安で、アスベストが含まれていると100万~300万円の追加費用がかかることがあります。
家賃や駐車場代で初期費用を回収できる見通しが立たない場合は、無理に活用せず、売却を検討するほうが負担を減らせます。
住む予定がないなら仲介か買取で売却する
住む人も使う予定もない実家は、売却が現実的な選択肢になります。
売り方は、不動産会社に買い手を探してもらう「仲介」と、買取業者に直接売る「買取」の2つです。
| 比較項目 | 仲介 | 買取 |
|---|---|---|
| 売却価格 | 市場価格に近い価格を目指せる | 市場価格の6~8割程度が目安 |
| 売却までの期間 | 数か月から半年以上かかることもある | 最短で当日の査定、1か月半程度で決済 |
| 内覧への対応 | 必要 | 不要 |
| 向いている実家 | 駅に近い、築年数が浅いなど、買い手が見つかりやすい | 老朽化している、遠方にある、仲介で売れにくい |
買い手が見つかりそうな立地で、売れるまで待てるなら、仲介のほうが手取りは多くなります。
一方、老朽化している、家財が残っている、遠方で管理できないといった実家は、価格が下がっても短期間で売れる買取のほうが、負担が小さく済むことがあります。
兄弟で代金を分ける換価分割でも、売却の時期が読める買取は選びやすい方法です。
売却前に片付けが必要かどうかは、実家を売却するときの片付けの費用と手順で解説しています。
相続した実家の売却でお困りではありませんか?
本サイトの監修・協力会社であるAlbaLinkが運営する「訳あり物件買取プロ」では、空き家・共有持分・再建築不可物件など、売りにくい不動産の買取に対応しています。
- 東証グロース上場企業
- 年間相談件数25,000件超(2025年実績)
- 全国の不動産に対応
負債や管理の負担が大きいなら相続放棄も検討する
実家に多額のローンが残っている場合や、売ることも貸すこともできず維持費だけがかかりそうな場合は、相続放棄も選択肢の1つです。
ただし前述のとおり、相続放棄では家だけを選んで手放すことはできません。
預貯金などのプラスの財産も含めて、すべてを引き継がないことになります。
放棄を決める前に、実家がいくらで売れそうか、買取や引き取りに応じる会社があるかを確かめておくと、判断を誤りにくくなります。
相続した実家の状態別の対処法
相続した実家への対処は、その実家がどんな状態かによっても変わります。
売りにくい事情がある実家ほど、放置する期間が長くなりやすいため、早めに出口を確かめておくことが大切です。
| 実家の状態 | まず確認すること | 主な対処 |
|---|---|---|
| 空き家になっている | 維持費と、空き家の特例の期限 | 住む・貸す予定がなければ売却 |
| 共有名義になっている | 共有者全員の意向 | 持分の買い取り、全員での売却、自分の持分の売却 |
| 再建築不可 | 道路の種類と接道の長さ | 隣地への売却、専門の買取業者への売却 |
| 老朽化している | 修繕費と売却価格の差 | 直さずに現状のまま売却 |
| 田舎・地方にある | 地域の需要 | 仲介、空き家バンク、買取 |
| 農地・山林がある | 農地法の許可、境界 | 農業委員会、森林組合へ相談 |
| 借地権・底地が絡む | 契約書、地代、承諾料 | 地主・借地人との協議、専門の買取業者 |
空き家になった実家は放置せず早めに方針を決める
誰も住まない実家は、放置するほど維持や管理の負担が増えていきます。
建物は人が住まないと傷みが早く進み、資産価値も下がります。
管理が行き届かず「特定空家等」や「管理不全空家等」として自治体から勧告を受けると、住宅用地の特例が外れ、土地の固定資産税が上がります。
住む予定も貸す予定もない空き家は、維持費とリスクが積み重なる前に売却するのが合理的です。
空き家の放置で起きることと手放し方は、次の記事で詳しく解説しています。
出典:国土交通省「空家等対策の推進に関する特別措置法関連情報」
共有名義・再建築不可・老朽化した実家は現状のまま売る方法を確かめる
共有名義の家は、全体を売るのに共有者全員の同意が必要です。
話し合いがまとまらない場合でも、自分の持分だけであれば、ほかの共有者の同意なしに売却できます。
進め方は、共有名義の不動産を売却する方法で解説しています。
再建築不可の家は、建て替えができないうえに住宅ローンが使いにくく、一般の買い手が見つかりにくい物件です。
隣地の所有者への売却や、専門の買取業者への売却が現実的な出口になります。
詳しくは、再建築不可物件の売却方法で解説しています。
老朽化した実家は、修繕費の分だけ売却価格が上がるとは限りません。
フルリフォームには500万~1,000万円規模の費用がかかることも多く、回収できなければ持ち出しになります。
工事を発注する前に、現状のまま売った場合の価格を確かめましょう。
傷みが進んだ家の売り方は、ボロ家が売れない理由と直さずに手放す方法で解説しています。
田舎の実家は需要を確かめてから売り方を選ぶ
地方や田舎の実家は、買い手も借り手も少ないことが多く、売却にも賃貸にも時間がかかりやすくなります。
まずは地元の不動産会社に想定価格を聞き、その地域に需要があるかを確かめましょう。
需要がある程度あるなら、仲介での売却や空き家バンクへの登録が選択肢になります。
需要が乏しい場合は、持ち続ける限り固定資産税と草刈りなどの管理の負担が続きます。
価格が低くても買取で手放すほうが、長い目で見て負担を抑えられることがあります。
農地・山林や借地権が絡む実家は相談先が変わる
実家と一緒に農地や山林を相続した場合は、宅地とは別のルールがあります。
農地は、農地のまま売る場合も、宅地などに変えて売る場合も、原則として農業委員会の許可などが必要です。
山林は売買に許可は要りませんが、境界がはっきりしないことが多く、買い手が限られます。
農地は農業委員会や農地バンク、山林は地元の森林組合へ相談するのが近道です。
借地の上に建つ家を売るには、原則として地主の承諾が必要です。
まずは契約書の有無、地代、譲渡の承諾料の条件を確認しましょう。
実家の相続でやってはいけない5つのこと
実家の相続では、よかれと思ってしたことや、何もしなかったことが、あとから大きな負担になる場合があります。
とくに避けたいのは、次の5つです。
- 安易に兄弟の共有名義にする
- 相続登記を後回しにする
- 空き家のまま放置する
- 相続放棄を考えているのに、家財や建物を処分する
- 税金と維持費を確かめずに持ち続ける
安易に兄弟の共有名義にしない
話し合いがまとまらないからと、法定相続分どおりの共有名義にするのは避けましょう。
共有名義にすると、売却にも建て替えにも全員の同意が必要になります。
時間が経って相続が重なると共有者が増え、面識のない親族同士で話し合うことになります。
実家は、住む人や管理できる人が単独で相続し、ほかの相続人とは現金で調整するのが基本です。
相続登記を後回しにしない
名義変更を放置すると、10万円以下の過料の対象になるだけではありません。
名義が亡くなった方のままでは、売ることも担保に入れることもできず、売りたいときにすぐ動けません。
さらに、相続人の誰かが亡くなると関係者が増え、戸籍の収集や合意の取り付けに手間がかかるようになります。
売る予定がなくても、分け方が決まったら早めに登記を済ませましょう。
空き家のまま放置しない
誰も住まない実家を放置すると、税金と維持費に加えて、管理の責任もついて回ります。
屋根や外壁の落下、ブロック塀の倒壊、庭木の越境などで近隣に損害を与えると、所有者が損害賠償を求められることがあります。
遠方ですぐに動けない場合は、空き家の管理サービスで最低限の管理をしながら、並行して売却の見込みを確かめる方法があります。
相続放棄を考えているなら家財や建物を処分しない
相続放棄を検討している間は、実家の家財を売ったり、建物を解体したりしてはいけません。
相続財産を処分すると、相続を承認したものとみなされ、相続放棄ができなくなるおそれがあります。
片付けを急ぎたい場合でも、放棄するかどうかを決めるまでは、手を付ける前に弁護士や司法書士へ確認しましょう。
税金と維持費を確かめずに持ち続けない
実家を持ち続けるか手放すかは、かかる費用を金額で確かめてから決めましょう。
固定資産税・都市計画税、火災保険料、修繕費、遠方なら帰省や管理の費用を足し上げると、年間の負担が見えてきます。
住む予定も貸す予定もない家のために、毎年数十万円が出ていくことも珍しくありません。
費用を数字にしてみて負担が重いと分かったら、その時点が売却を考えるタイミングです。
出典:法務省「相続登記の申請義務化について」
出典:e-Gov法令検索「民法」
実家の相続でよくある質問
- 実家は長男が相続するのが普通ですか?
-
法律上、長男が優先されるという決まりはありません。
子の法定相続分は、生まれた順や性別にかかわらず同じです。
相続人全員が合意すれば、長男が実家を継ぎ、ほかの兄弟が預貯金を受け取る分け方もできます。
- 父が亡くなり、母が実家に住み続けます。名義は誰にすればよいですか?
-
母の名義にすると、配偶者の税額軽減や小規模宅地等の特例を使いやすく、相続税を抑えやすくなります。
ただし、次に母が亡くなったときの相続で、子の税負担が重くなる場合があります。
子が実家を取得し、母に住む権利を残す「配偶者居住権」という方法もあります。
どれがよいかは財産の内容で変わるため、税理士や司法書士へ相談して決めましょう。
- 嫁(子の配偶者)は、義理の親の実家を相続できますか?
-
子の配偶者は相続人ではないため、義理の親の実家を相続することはできません。
実家を譲りたい場合は、遺言で遺贈する方法があります。
無償で介護などをしてきた親族は、相続人に対して金銭(特別寄与料)を請求できる場合があります。
- 実家の名義が亡くなった親のままだと、どうなりますか?
-
名義変更をしないままだと、10万円以下の過料の対象になります。
名義が親のままでは、売ることも担保に入れることもできません。
固定資産税も、相続人が納める必要があります。
- 相続登記は自分でできますか?
-
できます。
相続人が少なく、分け方がはっきりしている場合は、法務局の案内に沿って自分で申請する人もいます。
戸籍の収集に手間がかかる場合や相続人が多い場合は、司法書士に依頼するほうが早く確実です。
- 住まない実家は、相続しないほうがよいですか?
-
一概には言えません。
相続放棄をすると、預貯金などほかの財産も引き継げなくなります。
実家がいくらで売れそうか、維持にいくらかかるかを確かめたうえで、相続して売却する場合と、放棄する場合を比べて判断しましょう。
まとめ|実家の相続は期限と分け方を先に決める
実家を相続したら、遺言書と相続人・財産を確認し、誰が実家を継ぐかを決めて、期限内に登記と税金の手続きを済ませます。
- 期限は、相続放棄が3か月以内、相続税の申告が10か月以内、相続登記が3年以内
- 兄弟で分けるときは、共有名義を避け、代償分割か換価分割を検討する
- 相続税は基礎控除を超えた場合だけかかり、特例で大きく減らせることがある
- 住む人がいない実家は、維持費と管理の負担が積み重なる前に方針を決める
手続きを終えても、誰も住まない実家を持ち続ければ、税金と管理の負担は続きます。
自分や家族が住む、貸して活用できるといった見込みがあるなら、無理に売る必要はありません。
使う予定がない場合は、実家がいくらで売れるかを早めに確かめることが、次の判断の出発点になります。
老朽化している、共有名義になっているといった売りにくい実家でも、専門の買取業者なら現状のまま相談できる場合があります。
相続した実家の売却でお困りではありませんか?
本サイトの監修・協力会社であるAlbaLinkが運営する「訳あり物件買取プロ」では、空き家・共有持分・再建築不可物件など、売りにくい不動産の買取に対応しています。
- 東証グロース上場企業
- 年間相談件数25,000件超(2025年実績)
- 全国の不動産に対応